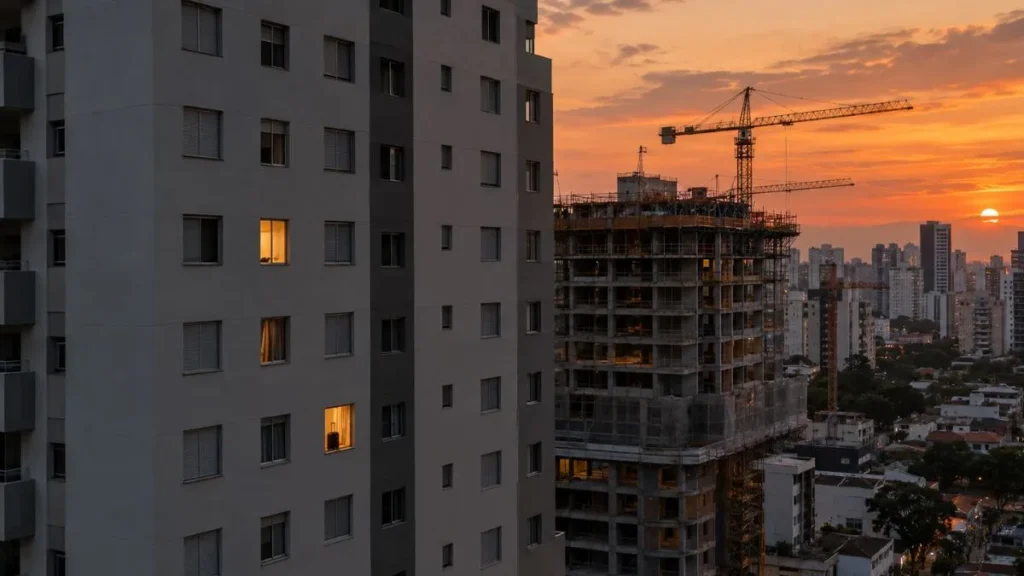
Você já deve ter notado. Todo terreno vazio da sua cidade parece virar canteiro de obras, com guindaste, tapume e estande de vendas montado na calçada. Ao mesmo tempo, você conhece muita gente que não consegue fechar o mês, que renegocia dívida atrás de dívida e que nem sonha em dar entrada num apartamento.
As duas cenas acontecem ao mesmo tempo, no mesmo país. E isso levanta uma pergunta incômoda: se o brasileiro médio está sem fôlego financeiro, quem está comprando todos esses imóveis?
Boa parte da resposta passa pelo Minha Casa Minha Vida. Entender como o programa funciona hoje ajuda você a tomar decisões melhores, seja para comprar o primeiro imóvel, seja para investir.
Por que o Minha Casa Minha Vida virou o motor do mercado imobiliário
O programa habitacional do governo federal nunca teve tanto dinheiro. O orçamento chegou ao patamar histórico de R$ 208 bilhões, e grandes incorporadoras passaram a enxergar o Minha Casa Minha Vida como um porto seguro contra os juros altos.
Os números de vendas confirmam essa dependência. Segundo a Câmara Brasileira da Indústria da Construção (CBIC), o programa respondeu por 49% de todos os imóveis vendidos no primeiro trimestre de 2026. Foram 54.510 unidades em apenas três meses.
Na prática, quase metade do mercado residencial brasileiro hoje gira em torno de um único programa público. Para a CBIC, o dado mostra a importância da política habitacional no combate ao déficit de moradias. Por outro lado, levanta a dúvida sobre quem, de fato, está sendo atendido.
O que mudou nas regras do programa
O Minha Casa Minha Vida foi criado para reduzir o déficit habitacional entre as famílias de menor renda, principalmente as que vivem de aluguel. Só que boa parte desse público está endividada e com o nome negativado, o que trava o acesso ao financiamento.
A resposta do governo foi ampliar as faixas de renda e os subsídios. Com a mudança, o programa passou a alcançar uma parcela da população que tem renda comprovada e crédito aprovado. Essa faixa consegue comprar um imóvel mais barato, com ajuda pública, e sustenta o volume de vendas das construtoras.
Veja também:
Classe média brasileira reorganiza a forma de morar entre MCMV e aluguel profissional
Preço dos imóveis subiu muito mais rápido que a renda
Para entender por que tanta gente ficou de fora, você precisa olhar para a relação entre preço e salário. O Índice FipeZap, que acompanha o preço de venda de imóveis em 56 cidades, mostra dois anos seguidos de alta acima da inflação.
| Ano | Alta no preço dos imóveis (FipeZap) | Inflação oficial (IPCA) |
|---|---|---|
| 2024 | 7,73% | 4,83% |
| 2025 | 6,52% | 4,26% |
Agora traga isso para a vida real. No Rio de Janeiro, o metro quadrado está perto de R$ 11 mil. Um apartamento pequeno, de 45 m², sai por quase meio milhão de reais.
O rendimento médio do trabalhador brasileiro fica em torno de R$ 3,7 mil. Faça a conta: seriam cerca de 11 anos guardando 100% do salário, sem pagar aluguel, comida ou conta de luz, apenas para quitar esse imóvel à vista. Com financiamento, some ainda os juros do banco e os impostos embutidos no preço.
O peso do endividamento das famílias
A situação fica mais apertada quando você olha para o orçamento doméstico. Oito em cada dez famílias brasileiras estão endividadas, e quase três em cada dez estão inadimplentes.
O que isso significa para você: juntar dinheiro para a entrada e ainda assumir uma parcela por 20 ou 30 anos está fora da realidade de grande parte dos trabalhadores. Quem está comprando, então, tem outro perfil.
Apartamentos do Minha Casa Minha Vida no Airbnb
Uma investigação da BBC News Brasil mostrou para onde parte desses imóveis está indo. Em bairros centrais e turísticos de São Paulo, unidades financiadas pelo Minha Casa Minha Vida e construídas com incentivos fiscais para moradia popular estão sendo usadas como hospedagem de curta temporada.
Um repórter disfarçado visitou empreendimentos dizendo que queria comprar para colocar no Airbnb. A resposta que ouviu de um vendedor foi que praticamente todos os compradores daquele prédio tinham o mesmo objetivo. A reportagem também encontrou casos de investidores que compraram até 25 unidades de uma vez.
O fenômeno não se limita à capital paulista. Cidades turísticas do Nordeste também registram compras de unidades populares com foco em aluguel por temporada.
O que a regra permite e o que proíbe
Aqui mora o detalhe que faz diferença para quem pensa em investir:
- Faixa 1 (renda familiar de até R$ 2.850): o beneficiário tem obrigação legal de morar no imóvel. Alugar não é permitido.
- Demais faixas: as regras federais não impedem a locação temporária.
- Cidade de São Paulo: a prefeitura proíbe que imóveis classificados como Habitação de Interesse Social (HIS) e Habitação de Mercado Popular (HMP) sejam anunciados no Airbnb ou em plataformas parecidas. Essas categorias representam a grande maioria das unidades do programa na cidade.
A reportagem também mostrou estratégias usadas para driblar esses vetos, o que expõe comprador e vendedor a sanções.
Microapartamento: feito para família ou para investidor?
Repare no tipo de imóvel que mais tem sido lançado nos centros urbanos. Estúdios e microapartamentos de 35 m², muitas vezes com um único ambiente.
A família brasileira tem, em média, três pessoas. Um imóvel desse tamanho dificilmente acomoda pai, mãe e filho com conforto. Esse produto parece desenhado para o investidor que compra na planta pensando em renda futura, e não para a família que precisa de moradia.
O papel dos bancos nessa conta
Cada unidade vendida pelo Minha Casa Minha Vida gera um contrato de financiamento de 30 anos ou mais. Para o banco, pouco importa se quem assinou é uma família de baixa renda ou um investidor com 25 apartamentos.
O interesse da instituição financeira é colocar crédito na rua e receber juros todos os meses. Com a taxa básica de juros em patamar elevado, esse modelo é muito lucrativo para o sistema bancário.
Veja também:
Minha Casa, Minha Vida já responde por quase 70% das vendas em São Paulo
Obras paradas e denúncias de uso irregular
O programa também acumula problemas de execução. No Maranhão, o que seria o maior residencial do Minha Casa Minha Vida no estado começou a ser construído em 2014 e foi interrompido três anos depois, com cerca de 70% da obra pronta. O projeto já consumiu por volta de R$ 300 milhões, e as famílias contempladas seguem esperando.
Em Itaituba, no Pará, áudios divulgados apontam cobrança de R$ 5 mil para incluir interessados na lista de beneficiários e orientações para fraudar documentos. A coordenação municipal de habitação informou que os envolvidos estão sendo identificados e que as medidas cabíveis foram iniciadas.
Estamos diante de uma bolha imobiliária?
A pergunta aparece com frequência, e existem sinais que merecem atenção. Na Barra Olímpica, no Rio de Janeiro, há condomínios com dezenas de prédios praticamente vazios desde a Olimpíada de 2016. Mesmo assim, novos lançamentos continuam surgindo.
Por outro lado, o mercado segue vendendo, justamente porque o subsídio público sustenta a demanda. O risco maior está na dependência: se o orçamento do programa encolher ou as regras mudarem, uma fatia grande das vendas pode desaparecer de uma hora para outra.
O que isso significa para você na prática
Pensando na sua decisão de compra ou de investimento, alguns cuidados ajudam a evitar dor de cabeça:
- Se você quer comprar para morar: simule o custo total do financiamento, não só a parcela. Confira se o tamanho do imóvel atende sua família daqui a cinco anos.
- Se você quer investir para alugar: consulte a classificação do imóvel (HIS, HMP ou mercado) e a lei do seu município antes de assinar. Multas e cancelamento de benefício podem acabar com a rentabilidade.
- Se o corretor sugerir comprar no nome de outra pessoa para se enquadrar na faixa: recuse. Isso pode configurar fraude.
- Se você está avaliando o mercado da sua cidade: observe a taxa de ocupação de prédios entregues nos últimos anos. Prédio vazio é um termômetro que nenhum folder de lançamento mostra.
Informação clara antes da assinatura vale mais do que qualquer desconto de estande.
Quer acompanhar as mudanças nas regras do Minha Casa Minha Vida, os números do mercado e as tendências de preço na sua região? Continue lendo as análises do Portal de Notícias Web Imóveis e tome decisões com base em dados, não em promessas.
FAQ – Perguntas Frequentes
P: Posso alugar um imóvel comprado pelo Minha Casa Minha Vida?
R: Depende da faixa. Na Faixa 1, o beneficiário é obrigado a morar no imóvel. Nas demais faixas, a regra federal não proíbe, mas leis municipais podem vetar, como acontece em São Paulo com imóveis HIS e HMP.
P: Posso anunciar um apartamento HIS no Airbnb em São Paulo?
R: Não. A prefeitura de São Paulo proíbe que imóveis classificados como Habitação de Interesse Social ou de Mercado Popular sejam oferecidos em plataformas de aluguel por temporada.
P: Quanto o Minha Casa Minha Vida representa nas vendas de imóveis?
R: Segundo a CBIC, o programa respondeu por 49% das vendas de imóveis residenciais no primeiro trimestre de 2026, com 54.510 unidades vendidas.
P: Quanto os imóveis subiram nos últimos anos?
R: Pelo Índice FipeZap, os preços subiram 7,73% em 2024 e 6,52% em 2025, acima da inflação oficial nos dois anos.
P: O Brasil vive uma bolha imobiliária?
R: Não há consenso. As vendas seguem firmes, mas estão muito apoiadas no subsídio público. Mudanças no orçamento ou nas regras do programa podem afetar o mercado de forma rápida.
Uma resposta