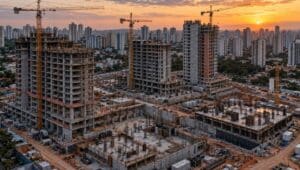
Se você trabalha com incorporação, construção, vendas ou investe em imóveis, o fim de 2026 traz uma combinação que pede atenção. O mercado imobiliário brasileiro termina o ano com vendas, lançamentos e crédito em bom ritmo, mas sem garantia de que esse desempenho se repita em 2027.
Para Ana Maria Castelo, economista e pesquisadora da FGV especializada em construção, o momento reúne muitas incertezas. Na avaliação dela, o setor segue caminhando, mas há várias questões em aberto no horizonte. O que acontecer com o crédito, com os custos de obra e com as contas públicas vai definir o próximo ano.
Os números do setor em 2026
| Indicador | Valor |
|---|---|
| Participação do MCMV nos lançamentos (2º trimestre) | 58% |
| Meta possível do MCMV no atual mandato | 3 milhões de unidades |
| Selic | 13,75% ao ano |
| Crédito com recursos da poupança para imóveis acima de R$ 600 mil (jan a ago) | R$ 132,5 bilhões, alta de 37,5% |
| Projeção da Abecip para o crédito imobiliário em 2026 | Mais de R$ 400 bilhões |
| INCC em 12 meses até setembro | 6,61% |
| IPCA no mesmo período | 4,58% |
| Obras com sistemas industrializados | Cerca de 16% |
O Minha Casa, Minha Vida sustenta boa parte dos resultados
O programa pode chegar a 3 milhões de unidades contratadas nos quatro anos do atual mandato, e respondeu por 58% dos lançamentos residenciais no segundo trimestre. Segundo Castelo, recursos como o FGTS e o Fundo do Pré-Sal têm sido essenciais para esse segmento.
Mesmo assim, as empresas do segmento popular sentem o custo do financiamento à produção e do capital de giro, além do endividamento das famílias, que mantém o tema dos distratos no radar.
Veja também:
Minha Casa, Minha Vida já responde por quase 70% das vendas em São Paulo
Médio e alto padrão enfrenta um cenário mais duro
Se você atua no segmento de médio e alto padrão, o desafio é outro. A redução dos recursos da poupança, principal fonte desse financiamento, e o comprometimento da renda das famílias levantam dúvidas sobre a sustentabilidade do crédito. As taxas ficam acima de dois dígitos, mais próximas da Selic.
Há um sinal amarelo no aumento do estoque de imóveis nesse segmento e no crescimento dos distratos. Por outro lado, os financiamentos fora do MCMV (imóveis acima de R$ 600 mil) tiveram desembolsos expressivos, com R$ 132,5 bilhões entre janeiro e agosto.
A Abecip revisou para cima, em agosto, a projeção de crédito imobiliário para 2026. Ainda assim, Castelo lembra que um bom resultado neste ano não garante o mesmo em 2027.
Veja também:
Vendas de imóveis de alto padrão em SP se concentram na faixa de R$ 2 milhões a R$ 4 milhões
Custos de construção pressionam as empresas
O INCC (Índice Nacional de Custo da Construção) acumulou alta de 6,61% em 12 meses até setembro, acima do IPCA do período, de 4,58%. A alta do petróleo encareceu materiais e insumos. Como o INCC também reajusta o preço dos imóveis novos para o comprador final, esse movimento chega ao seu bolso se você está comprando na planta.
A mão de obra desacelerou, de uma alta de 10% em 12 meses em 2025 para cerca de 7% agora. Mas Castelo faz questão de dizer que isso não significa devolução do aumento anterior, e sim uma alta de 7% sobre um patamar que já subiu.
A escassez de trabalhadores qualificados segue como um dos maiores gargalos de curto prazo, e o tema ganha peso com a perspectiva do fim da escala de trabalho 6×1, conforme o cronograma da proposta aprovada antes do segundo turno das eleições.
Industrialização da obra ganha importância
Se a mão de obra está escassa e mais cara, produzir com mais eficiência vira prioridade. Um indicador da FGV aponta que apenas cerca de 16% das obras usam algum sistema construtivo industrializado, o que mostra o espaço para avançar. A reforma tributária pode reduzir distorções que historicamente desfavorecem esses sistemas frente aos métodos tradicionais.
A transição, porém, não é imediata. Mudar o processo exige alterações em projetos, gestão de fornecedores, contratação e qualificação de equipes.
O ajuste fiscal e o que ele significa para o seu crédito
Segundo a reportagem, a campanha presidencial manteve a economia em planos genéricos, e o próximo governo vai herdar um impasse fiscal. O PIB cresce em ritmo razoável, a inflação está sob controle e o desemprego segue nas mínimas históricas. Ainda assim, há consenso entre economistas sobre a necessidade de medidas nas contas públicas.
O tamanho do corte necessário diverge. As cifras mais citadas vão de 1,5% a 4% do PIB, sendo que o piso equivale a algo em torno de R$ 200 bilhões. Para Solange Srour, do UBS Global Wealth Management, a dívida pública deve chegar perto de 83% do PIB ao fim de 2026, e o ideal seria um corte próximo de 4%, embora um ajuste imediato dessa dimensão seja politicamente inviável.
Segundo a reportagem, os dois candidatos do segundo turno fizeram promessas públicas parecidas e evitaram detalhar o ajuste. Ambos se comprometeram a manter a valorização do salário mínimo acima da inflação, o repasse às aposentadorias e os pisos de gasto em saúde e educação. A campanha de Flávio Bolsonaro indicou um corte entre R$ 200 bilhões e R$ 250 bilhões, valor que, segundo economistas, só seria alcançável no curto prazo mexendo nesses pontos. Já a campanha de Lula manteve a linha de redução gradual do déficit, com estímulos ao consumo e ao crédito e preservação dos benefícios sociais atuais.
Existe consenso sobre mexer no reajuste do salário mínimo?
Não. Parte dos economistas defende desvincular o reajuste do mínimo das aposentadorias, e Srour sugere corrigir benefícios de quem não está trabalhando pela inflação, e não pela produtividade. Ela também aponta a revisão da vinculação de gastos com saúde (15% da Receita Corrente Líquida) e educação (18% da Receita Líquida de Impostos).
Do outro lado, notas técnicas do Made/USP argumentam que a valorização do mínimo estimula o crescimento, e que o aumento da arrecadação pode reduzir o custo fiscal real da política. Ou seja, o debate segue aberto entre economistas.
Para Castelo, o ponto central é a sinalização. Um caminho crível de controle de gastos pode influenciar as expectativas e as curvas de juros futuros, abrindo espaço para uma queda mais rápida do custo do crédito. Ela resume que não é preciso um ajuste abrupto, mas é preciso sinalizar.
O que você pode fazer para se preparar para 2027
Se você atua no setor ou pensa em comprar um imóvel, alguns pontos práticos ajudam:
- Se você é incorporador, revise o orçamento de obra considerando um INCC acima da inflação e a possibilidade de mudança na escala de trabalho
- Se atua no médio e alto padrão, monitore o estoque e os distratos, que já dão sinais de pressão
- Se você vai comprar na planta, lembre que o INCC corrige a parcela até a entrega e pode pesar no custo final
- Acompanhe de perto a sinalização fiscal do próximo governo, porque ela influencia diretamente a trajetória dos juros e o custo do financiamento
- Avalie sistemas construtivos industrializados como forma de ganhar eficiência diante da escassez de mão de obra
O cenário externo também conta, já que decisões do banco central americano, oscilações do petróleo e tensões geopolíticas podem afetar juros e custos de construção no Brasil.
FAQ – Perguntas Frequentes
P: Como deve ficar o mercado imobiliário em 2027?
R: Segundo a FGV, o setor chega a 2026 resiliente, mas a continuidade do crescimento depende do crédito, dos custos de construção e da condução da política fiscal pelo próximo governo.
P: Quanto subiu o custo da construção em 2026?
R: O INCC acumulou alta de 6,61% em 12 meses até setembro, acima do IPCA do período, de 4,58%, pressionado pela alta do petróleo e dos insumos.
P: Por que o médio e alto padrão enfrenta mais dificuldades que o Minha Casa, Minha Vida?
R: A poupança, principal fonte de financiamento desse segmento, perdeu recursos, e as taxas ficam em dois dígitos, mais próximas da Selic, enquanto o MCMV conta com FGTS e Fundo do Pré-Sal.
P: O que é a industrialização da construção e por que ela importa?
R: São sistemas construtivos que substituem etapas manuais por processos industriais, ganhando eficiência. Hoje cerca de 16% das obras usam algum desses sistemas, e a escassez de mão de obra aumenta a pressão por esse avanço.
Fonte Original
Portas, por Hugo Passarelli — Mercado imobiliário aquecido, mas sob pressão: o que o presidente eleito vai receber?