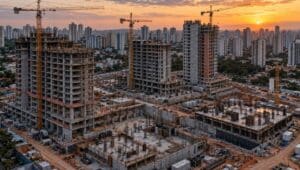
Você constrói casas para vender, compra terreno para erguer uma obra ou pensa em investir em imóveis como pessoa física? Então uma regra da reforma tributária merece a sua atenção agora. A reforma tributária na construção para venda já está em vigor em 2026, e o artigo 251 da Lei Complementar 214/2025 define quando uma venda deixa de ser uma operação comum e passa a gerar novos impostos.
A boa notícia é que existe um caminho claro para continuar lucrando sem pagar o imposto extra. A má notícia é que, se você ignorar a regra, a conta pode ficar inviável.
Por que a reforma tributária muda o seu jogo em 2026
A reforma vem sendo discutida há anos e agora saiu do papel. A transição é gradual e as novas regras valem por completo só depois de 2030. Mesmo assim, os efeitos já aparecem neste ano, principalmente para quem negocia imóveis com frequência.
O principal movimento é a simplificação. Vários tributos que deixavam a legislação confusa dão lugar a dois: o IBS e a CBS. Eles passam a incidir sobre operações com bens imóveis, e isso inclui venda, locação e construção.
O assunto interessa a quem atua em vários papéis do mercado:
- Engenheiros e arquitetos que constroem por conta própria
- Corretores de imóveis que assessoram investidores
- Donos de construtoras e incorporadoras
- Empreendedores que enxergam no mercado imobiliário uma oportunidade de renda
O que o artigo 251 diz sobre operações com imóveis
O artigo 251 determina que as operações com bens imóveis feitas por contribuintes do regime regular de IBS e CBS seguem um regime específico. Para a pessoa física, ele separa três cenários, e cada um tem um limite próprio.
| Cenário | Quando a pessoa física paga IBS e CBS |
|---|---|
| Locação | Receita acima de R$ 240 mil no ano e mais de três imóveis distintos alugados |
| Venda de imóvel que você não construiu | Mais de três imóveis vendidos no ano |
| Venda de imóvel que você construiu | Mais de um imóvel vendido, considerando obras dos últimos 5 anos |
O ponto que muita gente não percebe é o momento da cobrança. A apuração olha para o ano anterior. O que você vender ou alugar em 2026 define se você será contribuinte em 2027.
Locação: o limite de três imóveis e R$ 240 mil
Se você aluga imóveis, as duas condições precisam aparecer juntas. A receita total de locação tem de passar de R$ 240 mil no ano, e você precisa ter mais de três imóveis distintos alugados.
Na prática, quem tem três imóveis alugados fica fora, mesmo com uma receita alta. Quem tem quatro imóveis e fatura R$ 260 mil em aluguéis entra na regra. Nesse caso você paga IBS e CBS, além do imposto de renda da pessoa física, que continua existindo com alíquotas de até 27,5% quando é devido. A alíquota de IBS e CBS na locação conta com uma redução significativa, o que suaviza o impacto.
Veja também:
Construir casas para vender ou incorporar prédios: como saber qual modelo cabe no seu momento
Vendeu imóvel que você não construiu? O limite é três por ano
Imagine que você arremata imóveis em leilão ou compra casas prontas para revender. Esse é o segundo cenário do artigo 251.
Se você vender mais de três imóveis desse tipo em um ano, no ano seguinte passa a pagar IBS e CBS. O detalhe que pesa no bolso é a base de cálculo. O imposto incide sobre o valor total da venda, e não sobre o lucro. Ou seja, uma operação de revenda com margem apertada pode virar prejuízo.
Quem trabalha com revenda como pessoa física deve manter o volume em até três imóveis por ano. Passou disso, vale reavaliar a estrutura do negócio.
Construiu para vender: a regra de uma venda por ano
Este é o cenário que mais interessa a quem faz construção para venda. Aqui o limite é bem mais baixo. Se você constrói como pessoa física e vende apenas um imóvel por ano, não paga IBS nem CBS. Você recolhe só o imposto sobre o ganho de capital, que já existia antes da reforma.
Veja um exemplo com números:
- Terreno, obra e corretagem somaram R$ 350 mil
- A venda saiu por R$ 500 mil
- O lucro imobiliário foi de R$ 150 mil
- O imposto sobre o ganho de capital, de 15%, fica em R$ 22.500
Se essa for a única venda do ano, a conta termina aí.
E se você vender duas, três ou mais?
Ao passar de uma venda, entra o IBS e CBS por cima do ganho de capital. A alíquota combinada ficaria em torno de 13,25% e incide sobre o valor inteiro da venda.
Refazendo o mesmo exemplo para cada imóvel vendido:
| Item | Uma venda no ano | Mais de uma venda no ano |
|---|---|---|
| Imposto sobre ganho de capital (15% de R$ 150 mil) | R$ 22.500 | R$ 22.500 |
| IBS e CBS (13,25% de R$ 500 mil) | R$ 0 | R$ 66.250 |
| Total de impostos por imóvel | R$ 22.500 | R$ 88.750 |
A diferença é enorme. Sobre um lucro de R$ 150 mil, você entregaria R$ 88.750 em tributos. Por isso, a reforma tributária na construção para venda torna a operação em série inviável para quem atua como pessoa física.
A janela dos 5 anos
Existe um alívio importante. Só entram na contagem os imóveis que você construiu nos últimos 5 anos. Uma casa que você levantou há mais tempo fica de fora do limite. Então, ao planejar o ano, olhe para o seu histórico recente de obras e não apenas para o que está em andamento.
Passou de uma venda por ano? Pense em abrir uma construtora
Se o seu plano é construir e vender em volume, a orientação é mudar de estrutura. Ao abrir uma construtora incorporadora, você deixa de pagar o imposto sobre ganho de capital da pessoa física. A empresa passa a entrar nas alíquotas de IBS e CBS e a operar dentro das regras para pessoa jurídica.
Isso significa que a estratégia muda conforme a escala:
- Até uma venda por ano: pessoa física, sem IBS e CBS
- Mais de uma venda por ano: pessoa jurídica, com planejamento tributário próprio
O tema de empresas merece um estudo à parte, com a ajuda de um contador que conheça o setor.
Como alavancar uma venda por ano com financiamento
Uma única venda por ano não precisa ser pequena. Você pode usar a Caixa Econômica Federal para financiar a obra. Com o crédito pré-aprovado em seu nome como pessoa física, o banco pode financiar até 80% do valor do terreno, dos materiais e da mão de obra. Você entra com os outros 20%.
Pense assim: você aprova o crédito, compra o terreno, constrói a casa com recursos majoritariamente financiados e vende no ano. Se for a única venda daquele ano, você paga só o ganho de capital e fica livre do IBS e da CBS.
O que fazer na prática a partir de hoje
Antes de assinar a próxima compra de terreno ou de fechar uma venda, passe por este checklist:
- Liste as suas obras: anote todas as casas que você construiu como pessoa física nos últimos 5 anos
- Conte as vendas do ano: respeite o teto de uma venda por ano para imóveis construídos
- Separe os tipos de imóvel: imóveis comprados prontos ou em leilão têm limite próprio, de até três vendas
- Revise a locação: se você tem quatro ou mais imóveis alugados e receita acima de R$ 240 mil, planeje o recolhimento
- Simule os dois caminhos: compare o resultado como pessoa física e como construtora incorporadora
Um cuidado que faz diferença: o número de 13,25% parte de uma alíquota de referência estimada de 26,5% com redução de 50% para operações imobiliárias. A lei também prevê redutores na base de cálculo, então o valor final pode ficar menor em alguns casos. Peça ao seu contador uma simulação com os seus números reais antes de decidir.
Planeje a próxima obra com as regras novas
A reforma tributária não vai desaparecer, e quem se organiza cedo ganha vantagem sobre quem descobre a regra na hora de pagar. Com um calendário de vendas bem pensado, você continua construindo, financiando e lucrando dentro da lei.
Continue acompanhando o Web Imóveis para receber análises práticas sobre construção civil, mercado imobiliário e tributação. Se você já faz ou pretende fazer construção para venda, conte nos comentários qual é a sua dúvida sobre a nova regra e ajude outros leitores a se prepararem também.
FAQ – Perguntas Frequentes
P: A reforma tributária cobra IBS e CBS de quem constrói uma casa e vende como pessoa física?
R: Depende da quantidade de vendas. Se você vender um imóvel construído por você por ano, não paga IBS nem CBS. Ao vender mais de um nos últimos 5 anos, passa a ser contribuinte e paga esses tributos sobre o valor total da venda.
P: O IBS e a CBS incidem sobre o lucro ou sobre o valor da venda?
R: Incidem sobre o valor total da venda, e não sobre o ganho de capital. Por isso, uma venda de R$ 500 mil gera imposto calculado sobre os R$ 500 mil, mesmo que o lucro tenha sido bem menor.
P: Continuo pagando imposto sobre o ganho de capital?
R: Sim. O imposto de 15% sobre o ganho de capital continua existindo. No exemplo de um imóvel com custo de R$ 350 mil vendido por R$ 500 mil, o valor é de R$ 22.500.
P: Imóveis que construí há mais de 5 anos entram na regra?
R: Não. A conta considera apenas os imóveis construídos por você como pessoa física nos últimos 5 anos anteriores à venda.
P: Vale a pena abrir uma construtora para vender mais de um imóvel por ano?
R: Para quem pretende vender em volume, essa é a orientação mais indicada. A pessoa jurídica deixa de pagar o ganho de capital da pessoa física e passa a seguir as alíquotas de IBS e CBS próprias da empresa. Consulte um contador para simular os números.
Fonte de Referência: